

ACE Money Transfer: Invia dena

- 1.65K Recensioni
- 4,6
- Download
- 1.000.000+
La nostra opinione su ACE Money Transfer: Invia dena da Appgk
Quando devo inviare denaro dall’Italia a una persona che vive all’estero, la cosa che mi interessa davvero non è avere un’app piena di funzioni: voglio capire rapidamente il percorso, sapere quali informazioni servono e arrivare alla conferma senza perdermi tra passaggi poco chiari. È proprio su questo uso concreto che ho valutato ACE Money Transfer, un’applicazione finanziaria sviluppata da ACE Money Transfer e pensata per i trasferimenti verso oltre 75 Paesi.
La proposta è semplice da capire: gestire l’invio di denaro dal telefono, invece di dover organizzare ogni volta l’operazione attraverso procedure più tradizionali. L’app è gratuita e ha una valutazione media di 4,6 su 5, con oltre 79 mila valutazioni e più di un milione di installazioni. Sono numeri che fanno pensare a uno strumento già entrato nelle abitudini di molte persone, soprattutto tra chi manda con una certa regolarità soldi a familiari o conoscenti che si trovano fuori dall’Italia.
Il trasferimento internazionale come funzione centrale
La caratteristica su cui, secondo me, vale la pena concentrarsi è la possibilità di avviare un trasferimento internazionale direttamente dall’app. Non la considero una semplice scorciatoia rispetto allo sportello: il vantaggio più concreto è poter preparare l’operazione nel momento in cui ne ho bisogno, con i dati del destinatario a portata di mano e senza dover ricostruire ogni volta l’intero contesto.
Questo cambia soprattutto la gestione dei pagamenti ricorrenti. Se aiuto un familiare all’estero, se contribuisco a una spesa domestica o se devo inviare una somma per un’urgenza, avere un punto unico da cui iniziare riduce il lavoro mentale. Non significa che il trasferimento diventi automaticamente istantaneo o privo di verifiche: significa che la parte di avvio è organizzata in modo più adatto all’uso quotidiano da smartphone.
I migliori aspetti di ACE Money Transfer: Invia dena
Aspetti da tenere a mente su ACE Money Transfer: Invia dena
Ho apprezzato anche il fatto che il servizio sia chiaramente orientato a chi parte dall’Italia. Non è una soluzione generica presentata come portafoglio digitale universale, né un’app di investimento con una funzione secondaria per i trasferimenti. La sua identità è più precisa: aiutare l’utente a inviare denaro oltre confine, con un flusso che dovrebbe essere valutato proprio in base alla chiarezza e alla praticità dell’operazione.
Per questo non la sceglierei soltanto perché è gratuita. Il vero criterio è un altro: quanto spesso invio denaro e quanto valore do a una procedura ripetibile. Per un trasferimento occasionale e molto semplice, una banca o un altro servizio che uso già potrebbe essere sufficiente. Per chi ripete l’operazione, invece, un’app dedicata può diventare più comoda da consultare e da usare.
Notizie e approfondimenti su ACE Money Transfer: Invia dena
Notizie
House Designer: il piacere di rimettere ordine, una stanza alla volta
Notizie
FaceApp trasforma il ritratto in un laboratorio creativo

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Preparare bene l’operazione prima di confermare
Il mio consiglio è di non aprire l’app per la prima volta nel momento di massima urgenza. Prima di inviare una somma importante, conviene avere già chiari il Paese di destinazione, i dati della persona che riceverà il denaro e il motivo pratico del trasferimento. Anche quando l’interfaccia è semplice, gli errori più fastidiosi nascono spesso da informazioni inserite in fretta, non dall’applicazione in sé.
Io terrei inoltre a disposizione i documenti o i dati che potrebbero essere richiesti durante la procedura. Non è prudente interpretare un passaggio di verifica come un ostacolo da aggirare: nei servizi finanziari serve a proteggere l’operazione e a ridurre il rischio di inviare denaro alla persona sbagliata. Se il destinatario cambia spesso, controllerei ogni volta i dati invece di affidarmi soltanto alla memoria.
Non vuoi leggere la recensione completa?
Un altro accorgimento utile è separare la preparazione dalla conferma. Prima ricontrollerei destinatario, Paese e importo; solo dopo procederei con l’invio. È una piccola abitudine, ma nei trasferimenti internazionali può evitare conseguenze difficili da correggere. L’app può rendere più agevole il percorso, ma non sostituisce l’attenzione dell’utente.
Come si inserisce nella routine reale
Immagino una situazione molto comune: vivo in Italia e un familiare che si trova in uno dei Paesi coperti ha bisogno di un aiuto per una spesa imprevista. Con un servizio tradizionale potrei dover cercare orari, filiale o procedure diverse da quelle che uso normalmente. Con ACE Money Transfer parto dal telefono, recupero le informazioni necessarie e seguo il flusso dedicato al trasferimento.
Screenshot
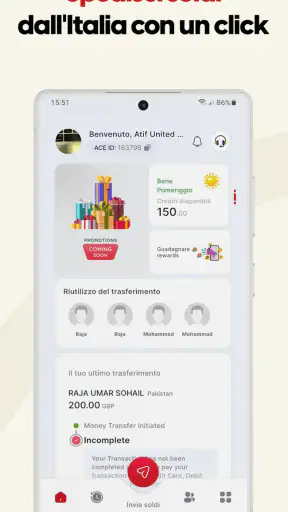
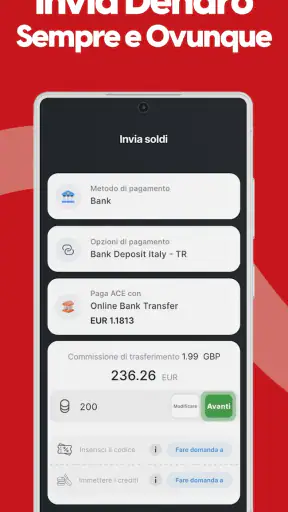
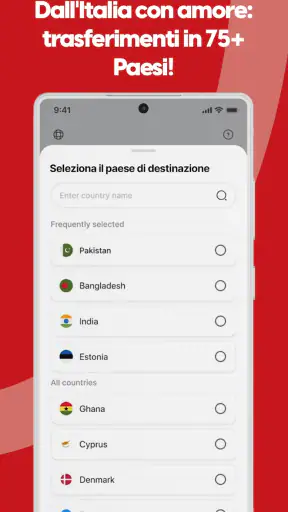
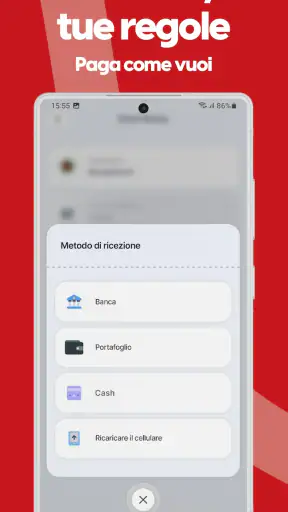
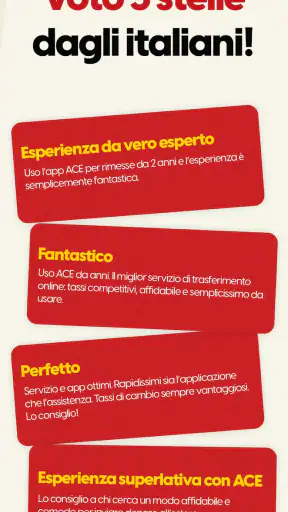
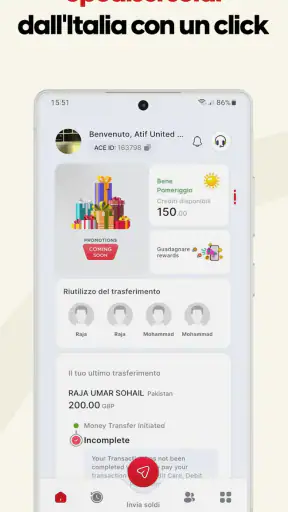
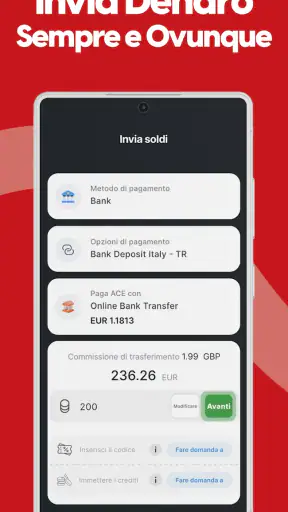
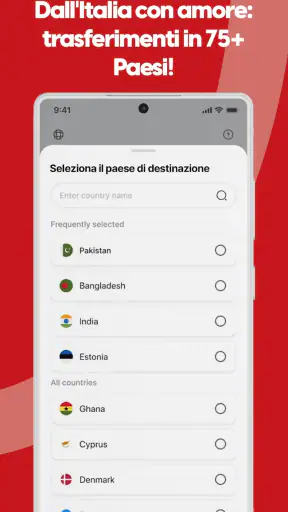
Il vantaggio non è soltanto risparmiare un eventuale spostamento. È poter affrontare l’operazione nello stesso ambiente in cui gestisco già molte altre attività personali, senza trasformare ogni invio in un appuntamento separato. Per chi manda denaro con frequenza mensile, questa continuità pesa più di una singola funzione spettacolare.
La stessa logica vale per chi deve inviare una somma a una persona che non è particolarmente esperta di tecnologia. In quel caso l’utente dell’app è chi manda il denaro, mentre il destinatario deve soprattutto riceverlo secondo le modalità previste dal servizio. La semplicità del lato mittente può quindi aiutare chi gestisce economicamente la famiglia a distanza, anche quando gli altri membri partecipano poco alla parte digitale.
Non confonderei però l’uso da smartphone con una garanzia di immediatezza in ogni circostanza. Un’app può semplificare l’avvio, ma il trasferimento resta un’operazione finanziaria soggetta a controlli e condizioni operative. Se devo pagare qualcosa entro un minuto o ho bisogno di una certezza assoluta sull’orario di disponibilità, verificherei prima che il metodo scelto sia adatto a quella scadenza.
Il valore di coprire molti Paesi
La copertura verso oltre 75 Paesi è importante non tanto come cifra da ricordare, quanto per il modo in cui può influire sulla vita di chi ha contatti internazionali. Una persona può avere parenti in un Paese, amici in un altro e impegni economici distribuiti su più destinazioni. Avere un’app costruita intorno ai trasferimenti internazionali può ridurre la necessità di cambiare strumento ogni volta.
La copertura, naturalmente, va letta con attenzione: non significa che ogni destinazione abbia lo stesso percorso, gli stessi tempi o le stesse modalità di ricezione. Io controllerei sempre la destinazione specifica prima di considerare l’operazione già risolta. È una distinzione fondamentale tra la promessa generale di un servizio internazionale e l’esperienza concreta relativa a un determinato Paese.
Questo è anche uno dei punti in cui un’app specializzata può risultare più utile di una soluzione bancaria usata soltanto saltuariamente. La banca resta spesso più naturale per chi vuole concentrare tutti i movimenti nello stesso conto, mentre un servizio dedicato può essere più interessante per chi pensa prima di tutto all’invio verso l’estero. La scelta dipende dal tipo di rapporto che voglio avere con il trasferimento: integrato nella banca oppure gestito attraverso uno strumento focalizzato.
Come la userei senza perdere controllo
La prima volta inizierei con un trasferimento di importo contenuto, non perché abbia un motivo specifico per dubitare del servizio, ma perché è un modo ragionevole per familiarizzare con il flusso. In questo modo posso verificare che i dati del destinatario siano corretti, capire quali passaggi richiedono maggiore attenzione e osservare come si comporta l’intero processo prima di affidargli una somma più importante.
Durante la compilazione, eviterei di alternare continuamente l’app con messaggi, note e schermate bancarie. Preparerei prima le informazioni essenziali e poi completarei l’operazione in una sola sessione. Questo riduce il rischio di copiare un dato parziale o di confondere due destinatari con nomi simili.
Dopo la conferma, conserverei la ricevuta o il riferimento dell’operazione se l’app lo rende disponibile nel flusso. Non è un gesto burocratico: serve a rispondere più velocemente se il destinatario chiede aggiornamenti o se devo ricostruire quando ho effettuato l’invio. In un trasferimento internazionale, avere una traccia ordinata è utile soprattutto quando gestisco più invii nel corso del mese.
Se l’operazione non procede come mi aspettavo, non riproverei subito molte volte senza capire cosa è successo. Potrei creare confusione, duplicare una richiesta o rendere più difficile distinguere un tentativo da un trasferimento effettivamente completato. Prima controllerei lo stato mostrato nell’app e i dati inseriti; soltanto dopo valuterei il passo successivo.
Un’app adatta anche a chi non vuole complicazioni
La versione attuale è la 4.6.1 e l’app funziona su dispositivi con sistema operativo Android 8.0 o successivo. Per me questo requisito è abbastanza importante: chi usa uno smartphone datato dovrebbe controllare la compatibilità prima di organizzare il trasferimento, soprattutto se quel telefono è l’unico dispositivo disponibile per gestire le proprie finanze.
L’età indicata è PEGI 3, ma questa classificazione non deve far pensare a un’app per bambini. Descrive il livello dei contenuti, mentre l’uso reale riguarda denaro e responsabilità personali. La installerei soltanto sul mio dispositivo, con blocco schermo attivo e aggiornamenti regolari, evitando di eseguire operazioni finanziarie su telefoni condivisi o non protetti.
La gratuità dell’app è un elemento positivo per iniziare, ma non la leggerei come sinonimo di costo totale nullo per ogni trasferimento. Quando si invia denaro, è essenziale valutare l’importo finale, il cambio applicato, eventuali costi collegati e la somma che il destinatario riceverà. Anche senza trasformare la procedura in un calcolo complicato, guarderei sempre il riepilogo prima della conferma.
Questa è una delle differenze più importanti rispetto a un’app di pagamento domestico. Un trasferimento internazionale coinvolge una destinazione estera e può avere variabili che non compaiono quando mando denaro a una persona nello stesso Paese. Se l’obiettivo è soltanto dividere una cena o rimborsare un amico vicino, sceglierei uno strumento locale più immediato; qui il valore emerge quando il denaro deve attraversare un confine.
Il confronto con banca, contanti e altre app
La banca tradizionale rimane una scelta sensata per chi vuole vedere tutti i movimenti nello stesso conto, parlare con un operatore o seguire una procedura già conosciuta. Può essere preferibile quando ho bisogno di una documentazione bancaria centralizzata o quando il destinatario e la destinazione sono già gestiti abitualmente dal mio istituto.
ACE Money Transfer mi sembra più interessante quando la priorità è la praticità di un servizio dedicato. L’applicazione nasce per il trasferimento internazionale, quindi la sua utilità non dipende dal fatto che io voglia usare anche altre funzioni finanziarie. Se il mio comportamento consiste soprattutto nell’inviare denaro dall’Italia verso l’estero, questa specializzazione può risultare più naturale di un’app bancaria piena di sezioni che non utilizzo.
Il contante, invece, può sembrare semplice ma richiede una presenza fisica, una rete di punti e una gestione meno comoda per chi vive lontano dal destinatario. Lo prenderei in considerazione solo quando la persona che riceve il denaro ha difficoltà con i servizi digitali o quando la modalità di consegna fisica è realmente più adatta alla sua situazione.
Rispetto ad altre app di trasferimento, non sceglierei soltanto in base alla grafica o al numero di Paesi dichiarati. Confronterei la destinazione precisa, il costo effettivo, il cambio, la modalità con cui il destinatario può ricevere la somma e la qualità del supporto in caso di problema. Il servizio migliore per un invio verso una certa destinazione non è necessariamente il migliore per tutte le altre.
Le frizioni da mettere in conto
La prima possibile difficoltà è la verifica dei dati. Chi pretende di completare tutto in pochi secondi potrebbe irritarsi davanti alle richieste necessarie per un’operazione finanziaria. Io preferisco considerarle parte del processo, ma capisco che possano rendere l’app meno adatta a chi invia denaro soltanto una volta e non vuole creare un profilo o preparare informazioni personali.
La seconda riguarda la responsabilità nella scelta del destinatario. Un’interfaccia più semplice rende l’invio più accessibile, ma può anche spingere a confermare troppo rapidamente. Non farei affidamento soltanto sul nome visualizzato: controllerei con il destinatario i dati prima di procedere, specialmente se sto usando per la prima volta una determinata destinazione.
La terza è il rischio di valutare il servizio soltanto dal punto di vista del mittente. Per me l’operazione è riuscita davvero quando la persona dall’altra parte può ricevere il denaro in modo pratico e comprensibile. Prima di inviare una somma significativa, chiederei quindi al destinatario quale modalità gli è più utile e se riesce a gestirla senza assistenza.
Infine, l’ampia copertura internazionale non elimina la necessità di controllare ogni singola operazione. Paese, valuta, importo e condizioni possono cambiare il risultato finale. Questo non è un difetto esclusivo dell’app, ma è una ragione concreta per non trattare il trasferimento come una semplice funzione di messaggistica.
Per chi ha davvero senso
Consiglierei ACE Money Transfer soprattutto a chi vive in Italia e invia regolarmente denaro a familiari o persone fidate in altri Paesi. In questo scenario, l’app può diventare un’abitudine utile: apro lo strumento dedicato, preparo il trasferimento, controllo il riepilogo e mantengo una traccia delle operazioni. Il beneficio cresce con la frequenza, perché ogni invio ripete una logica già conosciuta.
La vedo adatta anche a chi vuole iniziare con un metodo digitale senza pagare l’accesso all’app. La disponibilità gratuita rende più semplice provarla e capire se il flusso si adatta alle proprie esigenze. Io inizierei comunque con una somma prudente e confronterei il risultato con la mia alternativa abituale, non per inseguire il prezzo più basso in assoluto, ma per valutare l’equilibrio tra comodità, costi e modalità di ricezione.
La eviterei come scelta automatica se mando denaro molto raramente, se preferisco gestire ogni movimento esclusivamente dalla mia banca o se il destinatario ha bisogno di un’assistenza fisica costante. In questi casi, uno sportello o un servizio già familiare potrebbe ridurre la confusione. Non tutti traggono vantaggio dall’aggiungere un’app finanziaria al proprio telefono.
La sceglierei con più cautela anche se il trasferimento è urgente e non posso permettermi di verificare i dettagli. L’app rende più pratico iniziare, ma la fretta resta il principale nemico: un dato errato, una destinazione non controllata o un riepilogo ignorato possono pesare più della comodità promessa dal digitale.
Dopo averla provata, il mio giudizio è positivo proprio perché la sua utilità è concreta e circoscritta. Non la considero una soluzione universale per tutto ciò che riguarda il denaro, ma uno strumento focalizzato sull’invio internazionale dall’Italia. La valutazione media di 4,6 e la presenza di oltre un milione di installazioni suggeriscono che molte persone la trovano valida, mentre la mia raccomandazione dipende soprattutto dalla frequenza dei trasferimenti e dalla destinazione.
In sintesi, ACE Money Transfer funziona meglio quando voglio trasformare un trasferimento internazionale ricorrente in una procedura ordinata da smartphone. La sua forza non sta nel sostituire ogni alternativa, ma nel rendere più diretto un compito preciso. Se controllo sempre destinatario, costi, condizioni e modalità di ricezione, può diventare un alleato pratico per sostenere persone che vivono all’estero; se invece cerco un’app per pagamenti quotidiani locali o una gestione bancaria completa, guarderei altrove.
Domande frequenti su ACE Money Transfer: Invia dena
Che cos’è ACE Money Transfer e a cosa serve?
ACE Money Transfer è un’applicazione pensata per inviare denaro all’estero in modo digitale, direttamente dallo smartphone. Può essere utile per trasferire fondi a familiari, amici o beneficiari in altri Paesi, verificando prima le modalità di ricezione disponibili. L’app consente generalmente di inserire i dati del destinatario, scegliere l’importo e controllare costi e tasso di cambio prima della conferma.
ACE Money Transfer è sicura per inviare denaro?
La sicurezza è un aspetto fondamentale quando si utilizza un’app per trasferimenti internazionali. ACE Money Transfer può richiedere la verifica dell’identità e l’inserimento di informazioni personali o finanziarie per rispettare le procedure previste. Prima di procedere, è consigliabile controllare attentamente il nome del destinatario, utilizzare una password sicura, mantenere aggiornata l’app e scaricarla esclusivamente da Google Play o App Store.
Quali documenti o informazioni servono per registrarsi?
Durante la registrazione, l’app potrebbe richiedere dati personali come nome completo, numero di telefono, indirizzo e informazioni relative al documento d’identità. In base al Paese di residenza, all’importo da trasferire e alle normative applicabili, potrebbe essere necessaria una procedura di verifica aggiuntiva. È importante fornire dati corretti e leggibili, perché eventuali incongruenze possono rallentare l’approvazione o il completamento dell’operazione.
Quanto costa un trasferimento con ACE Money Transfer?
Il costo dipende generalmente dal Paese di destinazione, dall’importo inviato, dal metodo di pagamento e dalla modalità con cui il beneficiario riceve il denaro. Oltre alla commissione visibile, bisogna prestare attenzione anche al tasso di cambio applicato, che può incidere sull’importo finale. Prima di confermare, l’app dovrebbe mostrare un riepilogo dell’operazione: controllatelo con attenzione per conoscere il totale da pagare e quanto riceverà il destinatario.
Quanto tempo impiega il destinatario a ricevere il denaro?
I tempi di consegna possono variare in base al Paese, al metodo di ricezione scelto, agli orari operativi e ai controlli di sicurezza. Un trasferimento verso un portafoglio digitale o un conto bancario potrebbe avere tempistiche diverse rispetto al ritiro in contanti. Anche weekend, festività, verifiche dell’identità o informazioni errate possono causare ritardi. Prima dell’invio, controllate sempre la stima indicata nell’app e conservate la ricevuta della transazione.











